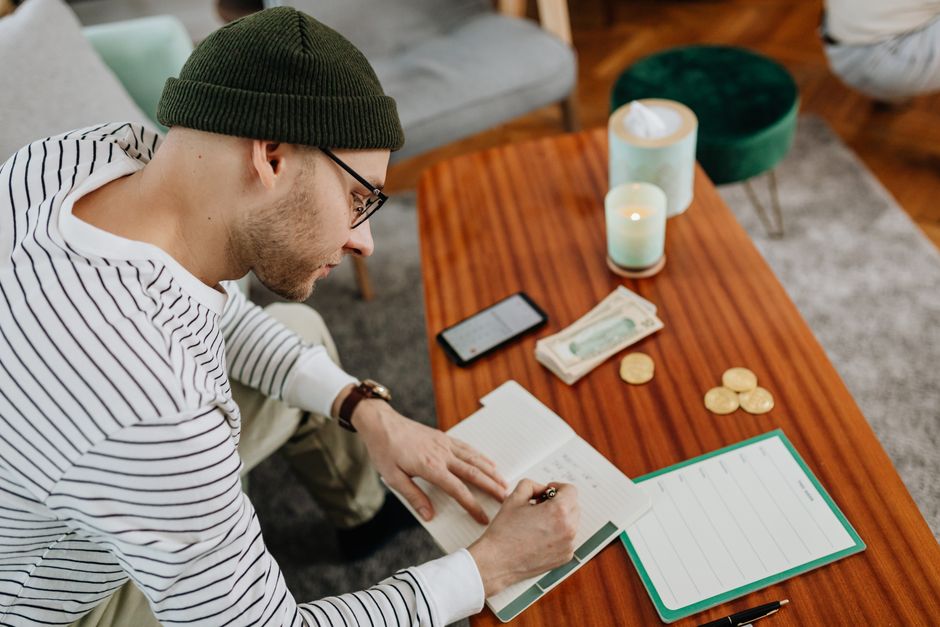

Menguruskan bayaran ansuran bulanan dengan teratur adalah kunci utama untuk mengelakkan tekanan kewangan dan masalah aliran tunai. Panduan ini membongkar cara menyusun komitmen hutang, memilih pelan yang munasabah, dan mengenali batas kemampuan sebelum anda membuat sebarang ikrar kewangan jangka panjang.
Memahami kemampuan kewangan sebelum membuat komitmen
Sebelum mengambil sebarang pelan bayaran ansuran, langkah pertama yang wajib dilakukan ialah menyemak bajet bulanan anda secara jujur. Hitung jumlah pendapatan bersih tolak semua perbelanjaan tetap seperti sewa, utiliti, dan makanan asas.
Pakar kewangan sering menasihatkan agar jumlah keseluruhan ansuran bulanan tidak melebihi peratusan tertentu daripada pendapatan anda untuk memastikan anda masih mempunyai wang simpanan kecemasan.
Kelebihan dan risiko bayaran ansuran bulanan
Kemudahan ansuran membolehkan anda memiliki barangan keperluan segera tanpa perlu membayar harga penuh sekaligus. Ini sangat membantu terutamanya ketika berdepan perbelanjaan mendesak.
Namun, risikonya terletak pada disiplin pembayaran. Kegagalan melunaskan ansuran tepat pada masanya boleh menyebabkan caj lewat, rekod kredit terjejas, dan tekanan mental jangka panjang.
- Meringankan aliran tunai bulanan untuk pembelian besar
- Membolehkan perancangan bajet yang lebih konsisten
- Risiko bebanan hutang bertambah jika komitmen terlalu banyak
- Potensi caj tersembunyi atau faedah tambahan jika terlepas tarikh
Kesilapan lazim semasa membuat pembelian ansuran
Ramai pembeli terpedaya dengan tawaran bulanan yang kelihatan kecil tanpa melihat tempoh keseluruhan ikrar tersebut. Memanjangkan tempoh bayaran mungkin mengurangkan jumlah bulanan, tetapi ia sering meningkatkan jumlah kos keseluruhan.
Satu lagi kesilapan besar ialah mengambil terlalu banyak pelan ansuran serentak untuk pelbagai barangan, menyebabkan margin kewangan menjadi terlalu tipis jika berlaku kecemasan.
Langkah seterusnya untuk mengurus ansuran dengan bijak
Sentiasa semak terma dan syarat perjanjian ansuran dengan teliti, terutamanya mengenai polisi pembatalan awal atau penalti lewat bayar. Gunakan aplikasi atau nota kewangan untuk memantau tarikh akhir setiap bulan.
Jika anda mula merasakan tekanan untuk membayar ansuran bulanan, ambil tindakan segera dengan menyemak semula perbelanjaan gaya hidup atau mendapatkan nasihat daripada agensi pengurusan kewangan yang sah.
- Senaraikan semua komitmen ansuran sedia ada
- Tetapkan peringatan tarikh bayaran di telefon bimbit
- Simpan dana kecemasan sekurang-kurangnya untuk tiga bulan
- Elakkan menambah ansuran baharu selagi komitmen lama belum stabil
Soalan lazim
Adakah bayaran ansuran 0% benar-benar percuma?
Pelan ansuran 0% biasanya tidak mengenakan faedah tambahan, tetapi anda tetap perlu memastikan tiada yuran pendaftaran tersembunyi atau caj terma termaju daripada penyedia perkhidmatan.
Berapakah peratusan maksimum pendapatan yang selamat untuk ansuran?
Secara amnya, jumlah keseluruhan komitmen hutang dan ansuran tidak melebihi 35% hingga 40% daripada pendapatan bersih bulanan anda.