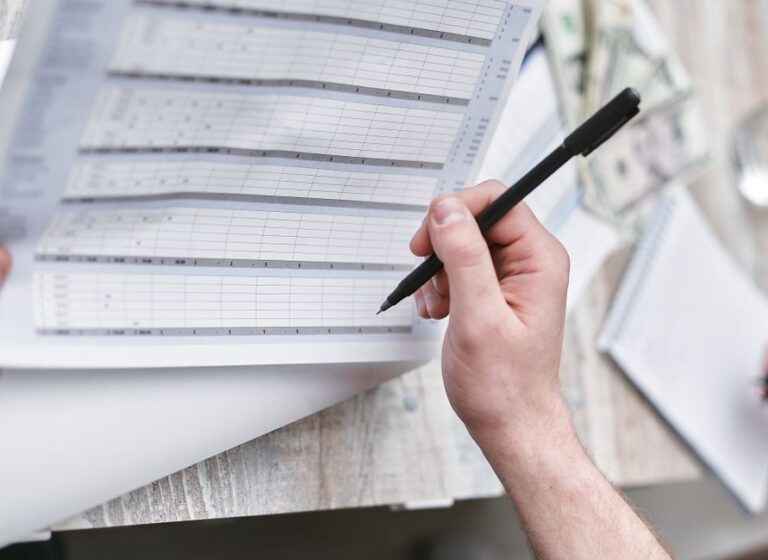

Menilai risiko hutang pendek dalam kewangan keluarga memerlukan kefahaman jelas tentang kemampuan aliran tunai bulanan tanpa mengganggu komitmen asas seperti makanan, utiliti dan simpanan kecemasan.
Memahami konsep asas hutang pendek keluarga
Hutang pendek merujuk kepada obligasi kewangan yang perlu dijelaskan dalam tempoh yang singkat, kebiasaannya di bawah satu tahun. Contoh lazim termasuk pinjaman peribadi jangka pendek, bayaran ansuran barangan pengguna, atau baki tertunggak kad kredit.
Dalam konteks keluarga, jenis hutang ini sering digunakan untuk menampung perbelanjaan mendesak atau pembelian kelengkapan rumah. Walau bagaimanapun, jika tidak dikawal, komitmen bulanan yang tinggi boleh memberi tekanan ketara kepada aliran tunai harian.
Mengenal pasti tanda-tanda tekanan aliran tunai
Langkah awal dalam menilai risiko adalah dengan memeriksa baki wang tunai yang tinggal selepas semua komitmen hutang pendek dibayar setiap bulan. Jika keluarga anda sering bergantung pada pinjaman baharu untuk melangsaikan hutang lama, ini adalah petunjuk amaran yang jelas.
Selain itu, ketiadaan lebihan wang untuk dimasukkan ke dalam tabung kecemasan menunjukkan bahawa bajet bulanan berada pada tahap yang rapuh dan terdedah kepada sebarang kejutan kewangan.
- Bergantung pada pinjaman baharu untuk bayar hutang
- Tiada baki simpanan selepas tolak komitmen
- Guna kad kredit untuk perbelanjaan asas harian
Strategi mengukur kemampuan bayaran balik
Sebelum mengambil sebarang komitmen hutang pendek yang baharu, pastikan nisbah khidmat hutang keseluruhan keluarga berada dalam tahap yang selesa. Secara amnya, jumlah bayaran balik hutang tidak melebihi peratusan tertentu daripada pendapatan bersih bulanan.
Lakukan semakan menyeluruh terhadap bajet keluarga untuk mengenal pasti perbelanjaan yang boleh dikurangkan sekiranya berlaku penurunan pendapatan secara tiba-tiba.
Tindakan susulan dan pengurusan jangka panjang
Pengurusan kewangan keluarga yang mampan menuntut disiplin tinggi dalam membezakan antara keperluan asas dan kehendak semata-mata. Elakkan daripada menambah hutang pendek untuk barangan susut nilai.
Laksanakan penstrukturan semula bajet bulanan secara berkala dan pastikan setiap keputusan kewangan dibuat berdasarkan kemampuan sebenar pendapatan keluarga, bukan atas dorongan sementara.
Soalan lazim
Apakah tanda utama hutang pendek mula membebankan keluarga?
Tanda utama adalah apabila pendapatan bulanan habis semata-mata untuk membayar komitmen hutang tanpa baki untuk simpanan kecemasan.
Bagaimanakah cara mengelakkan perangkap hutang pendek?
Pastikan setiap pinjaman atau ansuran baharu dibuat hanya untuk keperluan mendesak dan mempunyai ruang bayaran dalam bajet sedia ada.