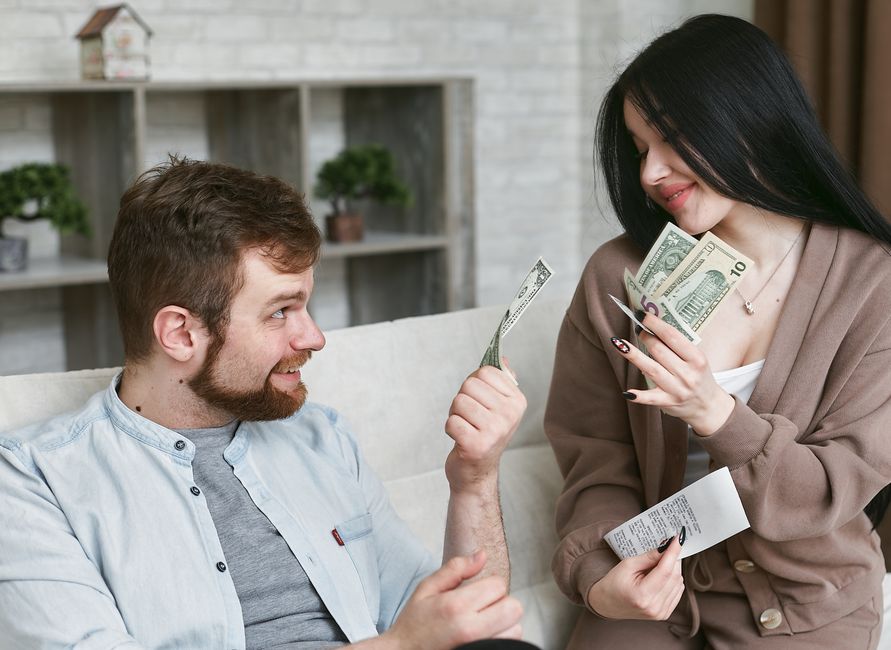

Memulakan tabungan keluarga sering kali kelihatan sukar apabila kos sara hidup semakin meningkat dan perbelanjaan harian sentiasa mencecah had maksimum. Namun, dengan strategi pengurusan kewangan yang realistik dan konsisten, anda masih boleh membina simpanan masa depan tanpa perlu berlapar atau menanggung stres yang berlebihan. Ketahui langkah praktikal untuk menyesuaikan bajet rumah tangga, mengenepikan dana kecemasan, dan melibatkan ahli keluarga dalam matlamat kewangan bersama.
Menilai kedudukan kewangan semasa keluarga
Langkah pertama yang paling penting sebelum mula menabung adalah dengan mengenali ke mana pergi setiap ringgit pendapatan bulanan anda. Catat semua sumber pendapatan tetap serta perbelanjaan wajib seperti sewa rumah, pinjaman, bil utiliti, dan perbelanjaan dapur untuk mendapatkan gambaran yang jelas.
Kenal pasti perbelanjaan yang boleh dikurangkan atau dihentikan seketika, terutamanya kos hiburan luar atau langganan yang jarang digunakan. Penilaian jujur ini membantu anda menetapkan bajet realistik yang tidak menyeksa diri dan keluarga.
Bincangkan kedudukan ini secara terbuka bersama pasangan untuk membina persefahaman yang sama. Matlamat kewangan keluarga hanya akan berjaya dicapai apabila kedua-পক্ষের komited dan memahami keperluan untuk berkorban sedikit demi masa depan.
Membina tabung kecemasan secara berperingkat
Tabung kecemasan adalah benteng pertahanan utama keluarga apabila berdepan situasi luar jangka seperti masalah kesihatan, kerosakan kenderaan mendadak, atau kehilangan sumber pendapatan. Anda tidak perlu menyimpan jumlah yang besar sekaligus jika ia membebankan.
Mulakan dengan jumlah kecil yang konsisten setiap kali gaji diterima, biarpun hanya beberapa puluh ringgit. Jadikan proses menabung ini sebagai satu kewajipan wajib bayar kepada diri sendiri terlebih dahulu sebelum melunaskan perbelanjaan lain.
- Simpan sekurang-kurangnya 5 hingga 10 peratus daripada pendapatan bulanan jika mampu.
- Simpan dalam akaun berasingan yang sukar dikeluarkan untuk perbelanjaan harian.
- Tingkatkan jumlah simpanan secara perlahan-lahan apabila pendapatan bertambah.
Strategi menyekat kebocoran wang dapur dan utiliti
Perbelanjaan dapur dan bil utiliti rumah sering menjadi punca utama kebocoran bajet keluarga tanpa disedari. Merancang menu mingguan dan membuat senarai barangan keperluan sebelum ke pasar raya dapat mengelakkan pembaziran serta pembelian barangan yang tidak perlu.
Selain itu, amalkan sikap prihatin terhadap penggunaan tenaga elektrik dan air di rumah. Langkah kecil seperti menutup suis peralatan yang tidak digunakan atau mengawal penggunaan pendingin hawa mampu memberi impak besar pada bil bulanan.
Melibatkan ahli keluarga dalam amalan berhemat
Pendidikan kewangan anak-anak wajar bermula dari rumah sejak usianya masih muda. Ajar mereka mengenali nilai wang dan galakkan mereka menyisihkan sebahagian duit belanja sekolah ke dalam tabung peribadi mereka.
Apabila seluruh ahli keluarga memahami kepentingan menabung, beban pengurusan kewangan tidak hanya diletakkan di atas bahu ibu bapa sahaja. Ini memupuk budaya keluarga yang lebih menghargai kesederhanaan dan perancangan masa depan.
Soalan lazim
Berapakah jumlah peratusan yang ideal untuk disimpulkan dalam bajet keluarga?
Secara umum, pakar kewangan menyarankan simpanan sekurang-kurangnya 10 peratus daripada pendapatan bersih, namun amaun yang lebih kecil tetap bermula dengan baik jika kekangan kewangan berlaku.