
Gaji bulanan bukan sekadar angka yang masuk ke akaun setiap hujung bulan, tetapi cerminan kepada keupayaan kewangan anda yang perlu disemak secara berkala. Melakukan audit kewangan peribadi membolehkan anda melihat sama ada gaya hidup semasa masih selaras dengan pendapatan atau memerlukan pelarasan strategik selepas tempoh tertentu.
Mengapa audit kewangan peribadi perlu dilakukan
Kebanyakan individu menetapkan bajet bulanan sekali sahaja dan membiarkannya berjalan secara automatik selama bertahun-tahun. Walau bagaimanapun, kos sara hidup, tanggungjawab keluarga, dan keperluan kerjaya sentiasa berubah, yang bermaksud bajet lama anda mungkin tidak lagi relevan dengan realiti ekonomi hari ini.
Audit kewangan peribadi berfungsi untuk memadankan semula pendapatan dengan perbelanjaan sebenar. Ia bukan tentang menyekat keseronokan, tetapi memastikan setiap ringgit yang keluar memberi nilai maksimum kepada kualiti hidup dan matlamat jangka panjang anda.
- Menilai kesan inflasi terhadap kuasa beli bulanan.
- Menyesuaikan bajet mengikut perubahan tanggungan atau status keluarga.
- Mengenal pasti sama ada gaya hidup semasa masih mampan atau sudah melebihi had.
- Memberi ruang untuk menyusun semula prioriti kewangan tanpa tekanan melampau.
Mengenal pasti kebocoran wang yang tidak disedari
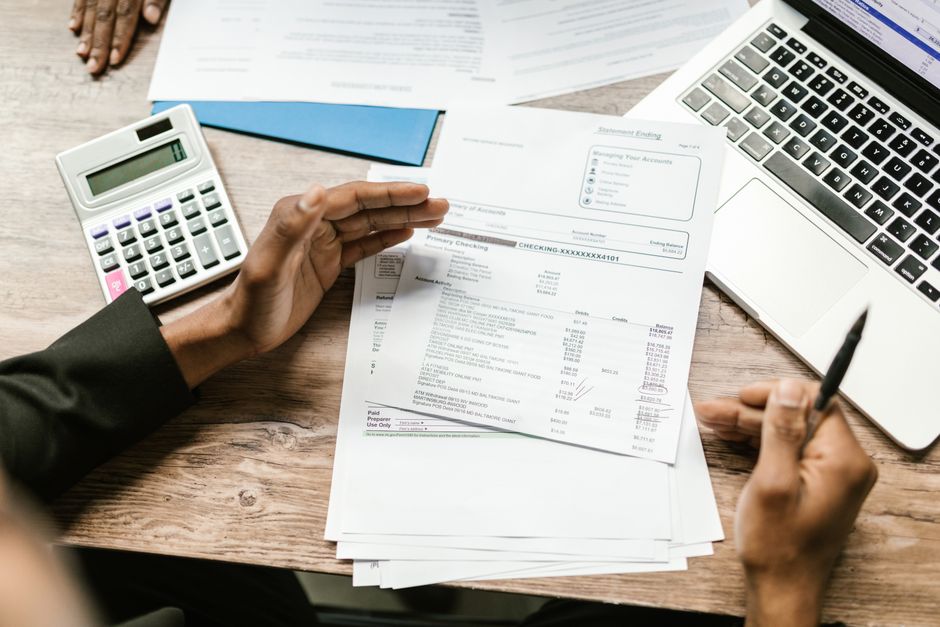
Kebocoran wang sering berlaku pada perkara kecil yang kelihatan tidak ketara tetapi terkumpul menjadi jumlah yang besar setiap bulan. Semasa melakukan audit, periksa penyata bank atau aplikasi perbankan anda untuk melihat transaksi berulang yang mungkin telah dilupakan.
Tumpukan perhatian kepada perkhidmatan langganan digital, yuran keahlian yang jarang digunakan, atau caj perkhidmatan tersembunyi. Sering kali, kita membayar untuk kemudahan yang tidak lagi kita manfaatkan secara optimum, dan memotong perkara ini adalah langkah terpantas untuk menambah aliran tunai bersih.
Menilai semula keperluan berbanding kehendak
Keperluan boleh berubah mengikut fasa hidup. Apa yang dianggap sebagai keperluan setahun lalu, seperti langganan aplikasi premium atau perkhidmatan penghantaran makanan yang kerap, mungkin sebenarnya merupakan kehendak yang kini boleh dikurangkan untuk memberi ruang kepada simpanan atau pelaburan.
Jujurlah dengan diri sendiri semasa mengkategorikan perbelanjaan. Jika sesuatu perbelanjaan tidak menyumbang kepada kesihatan fizikal, keselamatan kewangan, atau kemajuan kerjaya secara langsung, pertimbangkan untuk menangguhkan atau menghapuskannya sepenuhnya sehingga pendapatan anda meningkat.
| Keperluan | Bil utiliti, sewa/ansuran rumah, barang dapur asas, pengangkutan. |
|---|---|
| Kehendak | Langganan hiburan tambahan, makan di luar yang kerap, gajet terkini. |
Melaraskan semula peratusan bajet 50/30/20
Ramuan 50/30/20 iaitu 50% keperluan, 30% kehendak, dan 20% simpanan adalah panduan umum, namun ia tidak perlu diikuti secara tegar jika situasi kewangan anda mencabar. Audit ini adalah masa yang tepat untuk melaraskan peratusan tersebut mengikut keutamaan semasa.
Jika anda mendapati peratusan keperluan telah melebihi 60% daripada gaji bulanan, anda mungkin perlu mengurangkan kategori kehendak secara drastik atau mencari jalan untuk meningkatkan pendapatan tambahan. Jangan takut untuk mengubah nisbah ini buat sementara waktu sehingga aliran tunai anda kembali stabil.
Langkah seterusnya selepas audit kewangan
Hasil daripada audit ini sepatutnya menjadi satu pelan tindakan yang boleh dilaksanakan. Jangan cuba melakukan perubahan drastik dalam masa satu malam; sebaliknya, fokus pada satu atau dua perubahan kecil yang boleh dikekalkan secara konsisten setiap bulan.
Tetapkan tarikh pada kalendar anda untuk melakukan audit seterusnya, misalnya setiap enam bulan. Kewangan peribadi adalah proses yang dinamik, dan dengan menyemaknya secara berkala, anda akan lebih bersedia menghadapi sebarang ketidaktentuan ekonomi pada masa hadapan.
- Kumpulkan penyata bank tiga bulan terakhir sebagai rujukan data.
- Senaraikan semua perbelanjaan tetap dan variabel secara jujur.
- Singkirkan langganan atau perbelanjaan tidak perlu yang dikenal pasti.
- Tetapkan sasaran simpanan baharu berdasarkan baki yang telah diselaraskan.
- Jadualkan sesi audit kewangan berikutnya dalam kalendar anda.
Soalan lazim
Adakah saya perlu melakukan audit kewangan setiap bulan?
Tidak semestinya. Audit besar biasanya cukup dilakukan setiap 6 hingga 12 bulan. Namun, jika anda mengalami perubahan drastik dalam pendapatan atau tanggungan, audit harus dilakukan dengan segera.
Bagaimana jika saya tidak mempunyai lebihan wang untuk simpanan?
Jika selepas audit anda mendapati tiada lebihan, fokus utama anda adalah mengenal pasti kebocoran wang kecil dan mengurangkan kategori kehendak secara sementara untuk mencipta ruang simpanan walaupun dalam jumlah yang sangat kecil.