
Menguruskan belanja anak memerlukan perancangan yang teliti agar keperluan harian mereka sentiasa dipenuhi tanpa mengganggu kestabilan kewangan keluarga. Ibu bapa sering berdepan cabaran dalam mengimbangi perbelanjaan persekolahan, makanan, dan aktiviti luar anak-anak dengan bajet bulanan yang terhad. Artikel ini mengupas cara praktikal menetapkan keutamaan, mengawal kos tersembunyi, dan membina tabung simpanan khusus untuk anak secara konsisten.
Menilai keperluan asas berbanding kehendak anak
Langkah pertama yang berkesan dalam menguruskan belanja anak adalah dengan membezakan secara jelas antara keperluan asas dan kehendak mereka. Keperluan merangkumi yuran sekolah, buku, pakaian seragam, dan makanan bernutrisi yang penting untuk tumbesaran serta pembelajaran harian.
Sebaliknya, kehendak melibatkan barangan tambahan seperti alat permainan baharu, gajet canggih, atau makanan ringan di luar waktu makan utama. Dengan menetapkan batasan yang jelas, ibu bapa boleh mengelakkan perbelanjaan impulsif yang sering menjadi punca kebocoran bajet bulanan keluarga.
- Senaraikan barangan persekolahan wajib sebelum sesi bermula
- Tetapkan had peruntukan untuk barangan hiburan atau mainan
- Bincang secara terbuka dengan anak tentang kemampuan kewangan keluarga
Menyediakan sistem peruntukan wang saku harian
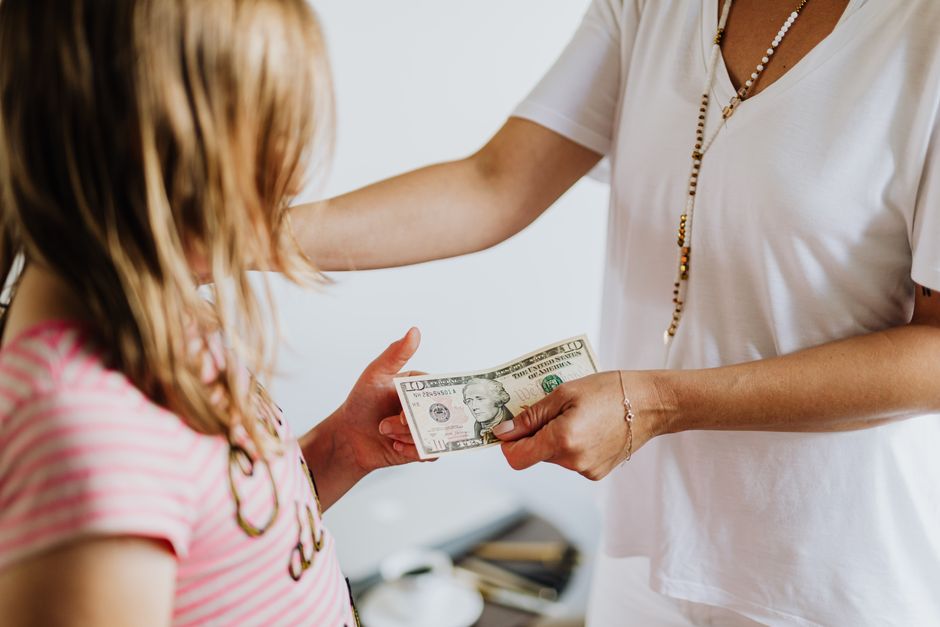
Pemberian wang saku secara harian atau mingguan membantu anak-anak belajar mengawal perbelanjaan mereka sendiri. Ibu bapa boleh mengira anggaran kos makanan di kantin sekolah dan memberikan jumlah yang mencukupi tanpa berlebihan.
Pendekatan ini bukan sahaja mengurangkan risiko wang tersebut habis dalam masa singkat, malah melatih mereka untuk menyimpan baki wang saku ke dalam tabung kecil di rumah sebagai latihan disiplin kewangan awal.
Mengesan dan mengawal kos tersembunyi belanja anak
Selain perbelanjaan tetap seperti yuran dan pengangkutan, ibu bapa juga perlu mengambil kira kos tersembunyi yang kerap timbul secara mendadak. Ini termasuk kutipan wang sumbangan kelas, bayaran aktiviti kokurikulum, atau pembelian bahan projek sekolah.
Menyediakan dana kecemasan kecil khusus untuk anak setiap bulan dapat mengelakkan ibu bapa daripada terpaksa menggunakan wang simpanan utama atau meminjam apabila kos luar jangka ini muncul.
Simpan sekurang-kurangnya sepuluh peratus daripada bajet anak sebagai rizab kos luar jangka sekolah.
Membina tabung simpanan masa depan anak secara konsisten
Perancangan kewangan anak yang menyeluruh tidak lengkap tanpa penyediaan tabung simpanan jangka panjang untuk pendidikan tinggi mereka. Menyimpen sedikit demi sedikit secara konsisten setiap bulan adalah lebih berkesan daripada menunggu baki wang di hujung tahun.
Ibu bapa boleh memanfaatkan pelbagai instrumen simpanan sah yang menawarkan dividen stabil untuk memastikan dana pendidikan anak terus berkembang dengan selamat mendepani kos sara hidup yang meningkat.
Soalan lazim
Bagaimanakah cara terbaik mengajar anak menguruskan wang saku?
Ibu bapa boleh mula memberikan wang saku secara berkala serta melatih mereka mencatat perbelanjaan kecil dan menyimpan sebahagian baki ke dalam tabung peribadi.